
一只399美元的机器鸭,让资金重新看瑞芯微
瑞芯微真正有意思的地方,可能不是下一颗旗舰芯片,而是越来越多的人开始拿它做一些原本不在产品定义里的东西。
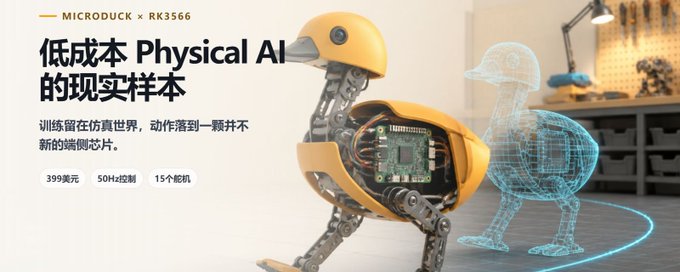
不是RK3588,也不是什么还没发布的高端型号,而是RK3566。一个叫Microduck的开源机器鸭项目,用它跑神经网络策略,以50Hz的频率控制15个舵机,售价压到399美元。模型在MuJoCo里训练,经过Sim2Real迁移,再以ONNX格式落到板端。整套东西谈不上科幻,却已经能走、能转、能在真实世界里保持平衡。
吸引我的不是机器鸭本身,而是它选了一颗很多投资者不会拿来讨论“具身智能”的芯片。
我们太习惯把机器人和昂贵算力绑在一起。仿佛只要谈到Physical AI,桌面上就必须摆一块Jetson。Microduck给出的答案很朴素:训练可以留在数据中心,真正装进机器里的推理芯片,只要把动作及时、稳定、便宜地跑出来就够了。

GitHub比发布会更诚实
芯片公司总爱讲参数,开发者却只会把时间花在能用的东西上。沿着瑞芯微的GitHub主页往回看,两年前后最明显的变化,不是仓库突然变多,而是关注开始从底层驱动往AI工具链聚集。
截至2026年8月,Rockchip官方GitHub账号共有39个公开仓库,累计大约1.68万颗Star。真正拉开增速的是rknn-toolkit2、rknn_model_zoo和rknn-llm。三者合计Star数从2024年8月的1821颗,涨到2026年8月的7687颗,两年增幅约322%。
拆开看更直观。rknn-toolkit2从680颗涨到3321颗,rknn_model_zoo从845颗涨到2719颗,rknn-llm从296颗涨到1647颗。增长最快的不是传统内核、媒体处理库或者固件,而是模型转换、模型样例和大模型部署。
同期,kernel、mpp和rkbin这些传统项目的合计增长大约86%。它们依然重要,只是开发者的注意力已经换了方向。瑞芯微过去更像一家把视频编解码和安卓生态做得很熟的SoC厂商,现在被频繁打开的仓库,越来越像一套端侧AI部署平台。

开发者已经把它用出了原来没有的样子
官方仓库只能说明公司愿意把什么拿出来。更有趣的部分,往往藏在公司控制不了的地方。
社区维护的ffmpeg-rockchip,两年间从389颗Star涨到1275颗;让RK3588设备跑UEFI的edk2-rk3588,从389颗涨到1026颗。2024年底出现的rkllama,短时间内积累了596颗Star和99个Fork,把本地大模型更顺手地搬到了瑞芯微NPU上。
Hugging Face上的痕迹更密。以RK3588为关键词可以检索到386个模型,其中374个是在过去两年创建的,占比96.9%;以RKLLM为关键词能找到196个模型,178个同样出现在这两年。
这些数字当然不能直接换算成收入,但它们能说明一种很难靠市场宣传伪造的东西:有人在适配,有人在踩坑,也有人愿意把踩过的坑做成工具留给后来者。一个芯片平台开始有生命力,通常就是从这些并不整齐的社区劳动长出来的。
它恰好站在算力断层里
瑞芯微的位置并不豪华,却很舒服。
往下是MCU和ESP32一类低成本方案,做控制、联网和轻量视觉很合适,碰到多路摄像头、复杂模型或者本地大语言模型,空间很快就不够。往上是英伟达Jetson,软件生态成熟、算力充足,价格、功耗和散热也一起上去了。
中间那一段设备数量极大:门禁、售货机、工业相机、会议终端、教育机器人、陪伴玩具、机械臂控制器。它们需要Linux,需要视频处理,需要一点像样的NPU,还得把整机成本压住。很多产品不是用不起Jetson,而是根本没必要用。
瑞芯微多年积累的CPU、GPU、ISP、视频编解码和Android/Linux适配,在这里比单独多几TOPS更值钱。客户买的不是一块孤零零的NPU,而是一台设备能不能按时做出来。

大模型在云上想,便宜芯片在地上动
很多人把端侧AI想成“把大模型完整塞进设备”。这条路很吸睛,也很容易把讨论带偏。
真实产品更可能是分层的。云端大模型负责理解意图、拆解任务、生成计划;本地芯片处理摄像头、语音唤醒、传感器融合和动作闭环。前者负责想得深,后者负责反应快。网络断一下,机器也不能站着不动。
放到机器人里看,瑞芯微未必需要运行最大的模型。它只要稳定承接“看”和“动”,把摄像头数据转成可用信息,把上层指令变成几十次每秒的实时动作,就能进入一个比旗舰算力更广的市场。
我越来越愿意把它理解成一种端侧执行平台。这个称呼没有“大模型芯片”性感,却更接近它可能赚到的钱。
新旧两套工具链,会决定这条路能走多快
2026年1月出现的RKNN3,是这条叙事里最值得盯的一步。rknn3-toolkit和配套model zoo目前分别只有111颗和113颗Star,体量还小,支持的方向已经指向RK1820、RK1828和RK3572等新平台。
麻烦也摆在桌面上:RKNN3与RKNN Toolkit2并不兼容。新工具链能不能快速补齐文档、算子和模型样例,老项目迁移时会不会付出过高成本,都会直接影响开发者的耐心。
硬件公司很容易低估这种摩擦。对开发者来说,推理性能快10%,未必抵得过一次转换失败、一个没有文档的算子,或者一套半年后就换代的接口。瑞芯微已经把人吸引过来了,接下来要证明的是,它能不能少让这些人失望。
别急着把Star当收入
开源热度很好用,也很容易被用过头。Star不是出货量,Fork不是订单,Hugging Face上的模型数量更不是利润表。它们只能证明开发者兴趣正在形成,不能证明商业兑现已经完成。
瑞芯微的工具链也不等于完全开放。不少关键SDK仍受厂商许可约束,NPU编译和调试体验依赖公司持续投入;社区项目维护者人数有限,明星仓库停更并不少见。高端机器人和复杂自主系统需要的CUDA生态、训练部署协同和开发工具,英伟达仍然领先得很远。
我不会因为几千颗Star就把瑞芯微写成“中国英伟达”。这种叫法抬高了想象力,也抹掉了它真正占优势的战场。
我等的不是一场发布会
过去市场给瑞芯微的标签,是消费电子SoC:电视盒子、平板、扫地机,景气来了吃一轮,库存上来熬一轮。这个标签并没有错,只是已经装不下GitHub上正在发生的变化。
如果RKNN的增长继续,如果社区把更多视觉模型、语言模型和机器人项目迁到它的NPU上,如果下一批量产设备开始把“低成本本地智能”当成标配,瑞芯微的身份会慢慢从消费电子芯片供应商,滑向边缘AI平台,再滑向低成本Physical AI的底座。
标签改变通常比财报慢。等收入结构完全证明了它,最有意思的那段估值变化往往已经走完。
我现在盯的也不是瑞芯微能不能击败英伟达。它不需要击败英伟达。它只需要拿下那些不需要Jetson,却又比MCU多要一点视觉、一点语言和一点动作能力的设备。
一只399美元的机器鸭不会改变芯片行业,但它已经把一个问题摆得很清楚:当AI真正离开机房,进入玩具、相机、门锁、机械臂和无数不起眼的机器里,最后吃到增量的,未必总是算力最贵的那家公司。
数据说明:文中GitHub与Hugging Face数据统计截至2026年8月30日,历史增量以2024年8月至2026年8月的公开页面与快照为口径。Star、Fork与模型数量用于观察开发者关注度,不代表商业收入或实际出货量。