
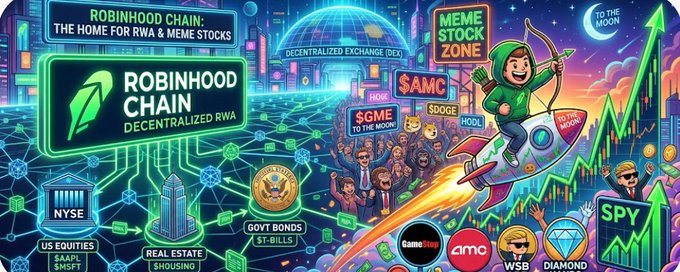
美股Meme之后,DeFi及链上金融终于开始补上底层资产这块短板
最近Robinhood Chain上的美股Meme很热。
表面看,还是熟悉的发币、做池子、炒叙事。只是过去常见的Meme/SOL、Meme/ETH,开始换成Meme/NVDA、Meme/TSLA、Meme/SPY。
个人觉得,这轮真正值得看的地方,已经超出Meme本身。
变化出在池子的另一边。
过去一只Meme要获得流动性,通常需要SOL、ETH或者稳定币。公链币既是报价资产,也是池子里的核心库存。现在股票代币开始进入这个位置,Robinhood Chain上已经出现用美股代币和Meme组成LP池的玩法。
一个链上用户为了买AI主题Meme,可能先持有NVDA Token;为了买太空主题Meme,可能先拿到相关股票代币。股票由此进入链上最活跃、传播最快的一类交易场景。以前完全不碰股票的meme高手也被动持有了股票代币
这个变化看起来很小,往后推一步就很有意思。
以前持有NVDA Token,主要是为了获得英伟达的价格敞口。现在它还可以充当报价资产、LP库存,未来也可能进入借贷池和保证金账户。
股票代币开始从一个可以买卖的标的,变成一块能被协议反复调用的链上资产。
Robinhood官方对这条链的定位也很直接:Stock Tokens采用标准ERC-20形式,可以被钱包和智能合约调用,官方列出的方向包括交易、借贷和结构化产品。Robinhood Chain本身围绕RWA和金融服务搭建,希望让这些资产在链上继续产生用途。
这里并不是鼓动大家去炒meme,个人也不是一个meme玩家,但是这个玩法里已经显现出未来的趋势了,这是值得重视和思考的
DeFi过去几年走得慢,底层资产太薄是一个重要原因
链上从来不缺协议。
交易所有Uniswap,借贷有Aave和Morpho,永续、期权、收益聚合器也迭代了很多轮。真正把协议里的资产穿透以后,会发现底层仍然高度集中在BTC、ETH、公链币、稳定币、治理代币和各类质押凭证上。
币很多,风险来源却比较单一。
牛市里,每个项目都有自己的故事。到了去杠杆阶段,大部分资产最后都在交易同一个因子:加密市场的风险偏好。
ETH上涨,抵押品价值上升,借贷能力跟着扩张,新增资金继续买入加密资产。行情转弱以后,抵押率下降、清算增加、LP撤出,之前搭起来的很多积木会一起收缩。
这套体系可以制造很高的交易量,也能在一轮行情里快速放大财富效应,长期上限始终受制于链上原生资产的规模和相关性。
传统金融能容纳巨量资金,靠的是厚实的资产层。
国债有利息,股票背后有企业利润,信用资产提供利差。不同资产拥有各自的期限、波动和现金流,金融机构才有空间围绕它们做融资、套保和资产配置。
过去的DeFi更像一座建造能力很强、原材料却比较单一的工厂。协议越来越精巧,能放进去的优质资产仍然有限。
RWA和代币化带来的变化,就在这里。
股票、国债、ETF、商品和信贷一旦以标准化Token进入链上,带来的价值会远超多出几行交易代码。它们可以继续进入抵押、储备和保证金体系。
底层资产丰富以后,上面的金融体量才有条件继续扩。
Meme刚好补上了RWA最弱的分发环节
RWA过去有一个很现实的问题:资产质量可以很好,链上关注度却未必高。
一只短期国债Token有真实收益,用户买完之后放着就行。它很难形成社交传播,也不会每天带来大量交易。
Meme的特点刚好相反。
波动大、传播快,用户愿意主动研究交易路径,也愿意为了一个新叙事切换钱包和链。
把Meme和股票代币配在一起,相当于给RWA加上了一层加密原生的分发机制。
一个原本只玩Meme的人,为了买入某个AI主题代币,先接触NVDA Token;做过几次交易以后,他已经完成了钱包入金、股票代币持有和DEX交易。等到Meme热度过去,这批用户有一部分可能继续交易股票代币,或者进入借贷和组合产品。
所以个人觉得,Robinhood Chain这轮玩法最聪明的地方,是让Meme承担获客和流动性冷启动。
Robinhood原本就服务股票和加密用户。NVDA、TSLA、SPY这些符号几乎不需要重新教育。它只要把用户熟悉的资产接进钱包,再用链上玩法增加使用场景,冷启动难度会比普通RWA项目低很多。
这也是Robinhood Chain和普通公链的差别。
普通公链通常要先创造原生资产,再给原生资产寻找用途。Robinhood手里已经有股票用户和资产认知,它缺的是把这些资产搬进链上以后,如何快速建立交易习惯。
Meme正好提供了这股流量。
这里要分清:币股配对不等于股票给Meme兜底
Meme/NVDA池里有NVDA Token,不代表这只Meme拥有英伟达的价值底线。
它只是用NVDA Token计价,同时把NVDA Token作为池子库存。Meme相对NVDA的价格依然可以跌掉99%。
除非项目赋予持有人明确的股票代币赎回权,或者项目国库持有可核验的股票资产并把索取权写进规则里,否则这个Meme依旧是一只高波动社区资产。
所以美股Meme的创新,主要发生在流动性和分发结构上。
它让股票代币多出一层链上使用需求,也把股票原有的品牌和社区带进了加密市场。NVDA对应AI,TSLA对应马斯克和机器人,SPY代表美国市场Beta。股票本身已经有庞大的关注度,Meme可以直接借用这些认知。
以后可能会出现越来越多“主题资产池”。
AI社区围绕NVDA、MSFT等股票代币组织流动性,太空社区围绕相关公司建立交易池,某个宏观主题则直接用黄金、国债或能源资产作为底层库存。
Meme依旧承担高弹性和情绪表达,底层资产开始变得更丰富。
真正能把DeFi做大的,是股票代币进入信用体系
现货交易只是第一步。
一只股票Token上链以后,只能买卖,带来的主要是交易量。它能被抵押、借贷和用作保证金以后,才会进入资产负债表。
比如用户持有SPY Token,可以抵押借出稳定币;持有NVDA Token,可以卖出链上期权或者建立对冲仓位;闲置资金可以放在国债Token里获取收益,再把国债Token当成低波动保证金。
同一份资产由此产生多种需求。
有人为了投资持有,有人拿它做LP,也有人用它融资。期权市场和结构化产品再围绕这些头寸继续生长。
这才是链上金融体量扩大的关键。
传统金融的规模,从来不只来自股票每天成交了多少。更大的部分来自抵押融资、保证金、衍生品和资产管理。
DeFi以前也在做这些事情,只是底层资产大多来自加密体系内部。RWA进来以后,信用扩张可以建立在国债、指数ETF和企业股票上,整个系统获得了新的资产来源。
从风险结构看,最适合先做大底座的,可能是短期国债和宽基ETF。
短期国债波动低,还有基础收益,适合做协议储备和保证金。SPY、QQQ链下流动性深,风险也比单只股票分散,更适合大规模抵押。
NVDA、TSLA这类股票的叙事更强,适合主题交易和美股Meme,财报跳空和单一公司风险也会更高。
私人信贷、房地产、非上市股权以后也会进入链上,只是这些资产估值慢、赎回周期长,短期很难承担高频交易和实时清算的底座。
把资产做成Token,可以提高转让效率。底层资产本身的流动性、估值频率和法律权利,仍然决定它最终能走多远。
股票总市值很大,离链上可用流动性还隔着很长一段路
这里也要避免把故事推得太快。
英伟达链下市值巨大,不代表这些市值已经能进入Meme/NVDA池。
链上真正能调用的,只是已经铸造的股票代币流通盘,再加上做市商愿意提供的资本和一级发行赎回能力。
Robinhood官方文件写得很清楚:Stock Tokens属于Robinhood Assets Jersey发行的代币化债务证券,持有人获得的是相关股票或ETF的经济敞口,并不直接拥有底层公司的股东权利。目前也只有授权参与者可以从发行人处直接申购,普通开发者和用户主要围绕已经流通的Token进行组合。
这意味着,链下股票市值、股票代币流通量和AMM深度,是三个完全不同的数字。
以后判断Robinhood Chain有没有真正把RWA做起来,不能只看DEX名义成交量。
更值得跟踪的是股票代币实际铸造规模,链上价格和底层证券之间的偏离,以及做市商在大行情里能不能持续报价。
还要看股票代币有没有进入借贷池。只有形成真实抵押需求,资产层才开始支撑信用层。
24小时链上交易,也会把传统市场的时间差带进来
链可以一直开着,美股现货市场会休市。
底层市场关闭以后,股票代币仍然能够转移和交易。此时链上价格包含了市场对下一次开盘的预期,做市商却无法随时在现货端完成对冲。
平静时期问题不大。碰到财报、地缘冲突或者周末突发事件,价差可能明显扩大。
如果预言机停留在旧的收盘价,AMM池容易被套利;如果借贷协议直接采用短期剧烈波动的链上价格,又可能触发过度清算。
股票还有分红、拆股、并购和退市等公司行动。Robinhood通过链上价格源和乘数机制处理分红与拆股,接入这些Token的协议也要正确读取相关变化。
资产质量提高以后,风险管理并不会变简单。
股票代币一旦同时进入AMM、借贷、永续保证金和结构化产品,一次价格跳空可能沿着多个协议传导。清算效率、预言机设计和抵押折扣都会变得很重要。
证券属性也不会因为上链消失。SEC对代币化证券的分类和监管口径仍然围绕证券法展开,Robinhood Stock Tokens本身也存在地区和投资者资格限制。
技术上可以组合,法律上能否开放给所有用户,是另一套问题。
Robinhood真正争的是资产入口和分发权
Robinhood Chain的优势,未必来自某一个技术参数。
它手里同时有券商用户、加密用户、钱包、股票代币和自己的链。Robinhood Chain采用Arbitrum的Layer 2基础设施,Stock Tokens可以直接进入DEX和DeFi场景,ETH继续承担Gas资产。
这套组合让Robinhood有机会把传统券商业务往链上延伸。
过去用户买一只股票,交易完成以后,后续的借贷、做市和资产管理通常留在传统金融系统里。
股票代币进入自有链以后,同一只资产的交易费、兑换价差、抵押借贷和衍生品需求,都可能继续留在Robinhood生态。
这也会改变公链的价值捕获方式。
以前一条链的应用繁荣,往往会增加原生币的储备和报价需求。股票代币、国债Token逐渐成为LP库存和抵押品以后,一部分货币溢价会从公链币流向RWA。
ETH仍然负责Gas和结算安全,稳定币继续承担现金功能。股票和国债则会承接更多资产配置和抵押需求。
未来公链竞争,资产供给和用户分发的重要性会越来越高。谁能把高质量资产带上链,谁能提供稳定赎回和做市,谁就更有机会成为链上金融的主要入口。
这轮美股Meme最终留下什么,才是关键
现在看Robinhood Chain,很容易被每天的新币数量和DEX交易量吸引。
这些数据能说明热度,暂时还不足以证明链上资本市场已经形成。
接下来真正要看的,是Meme退潮以后,股票代币的持有人和流通规模能不能继续增长。
再往后看,直接交易股票代币的人有没有增加,SPY、QQQ和国债Token能否成为主流抵押品,美股休市期间的价差是否可控。
如果最后留下的主要是大量归零Meme和短期交易量,这轮行情仍然属于一次高强度的链上投机。
如果股票代币借着Meme完成冷启动,随后长出借贷、统一保证金和结构化产品,Robinhood Chain就会走向另一条路。
那时DeFi的资产边界会被真正推开。
过去链上金融围绕自己发行的资产循环,规模受到加密市场总市值约束。股票、国债和其他现实资产进入抵押体系以后,链上协议开始有机会调用全球资本市场的资产负债表。
个人觉得,这才是Robinhood Chain这轮美股Meme最值得重视的地方。
Meme先把人带进来,股票代币开始补充资产层。真正决定这条链上限的,是这些资产能不能沉淀为长期流动性,并进入借贷和衍生品体系。
走到这一步,Robinhood Chain的故事已经超出一轮Meme行情。
它会变成一次更大的实验:链上金融能不能从加密资产内部循环,逐步接上全球真实资产。
过去一年多写过很多篇关于代币化的内容: