
2026年的标普500像不像2000年?
如果你过去一年关注美股,一定刷到过两种对立的帖子:一种说"AI是第四次工业革命,回踩就是上车";一种翻出2000年的老图,喊"郁金香、南海泡沫、科网泡沫,这次也一样"。
两边都觉得自己有理。而我们只做一件事——把两场"顶"放在手术台上,一条一条对比:估值、盈利、市场结构、还有泡沫破裂后真实发生的数字。
先说结论:表层像,内核不像。但"不像"不等于不会跌——它只意味着,就算跌,也大概率不是2000年那种跌法。下面用五张图讲清楚。
01上次这么贵之后,发生了什么
"贵"不是问题,"贵到极致之后跌多久"才是问题。2000年3月24日,
2000年3月24日,标普500收在历史高点1,527.46点。当时没人觉得贵——英特尔的P/E从8倍飙到44倍,微软冲到56倍,纳斯达克整体P/E高达194倍,但所有人都在说"这次不一样,是互联网时代"。
后面的故事写在图里:先是两年跌去一半,然后……横了整整十年。
02"像"的证据:三条,条条扎眼
为什么越来越多人觉得"这次就是2000年"?因为三个指标确实站在历史极端。

03七家公司,已经超过当年十家
集中度不是今天才发生的——它是这十年"慢牛"的结构性真相。
一个反常识的事实:七巨头今天的合计权重(≈34%),已经超过了2000年泡沫顶前十家公司的合计权重(≈27%)。你买一只标普500指数基金,本质上是"7家公司+一个AI叙事+其余493家的零头"。
所以2000年最该被记住的教训不是"泡沫会破",而是:当整个市场只剩一个故事时,故事的结局决定你的结局。当年那个故事叫互联网,今天这个叫AI。

04"不像"的证据:这次巨头真的在赚钱
2000年的泡沫为什么破?不是估值高,是盈利塌了。
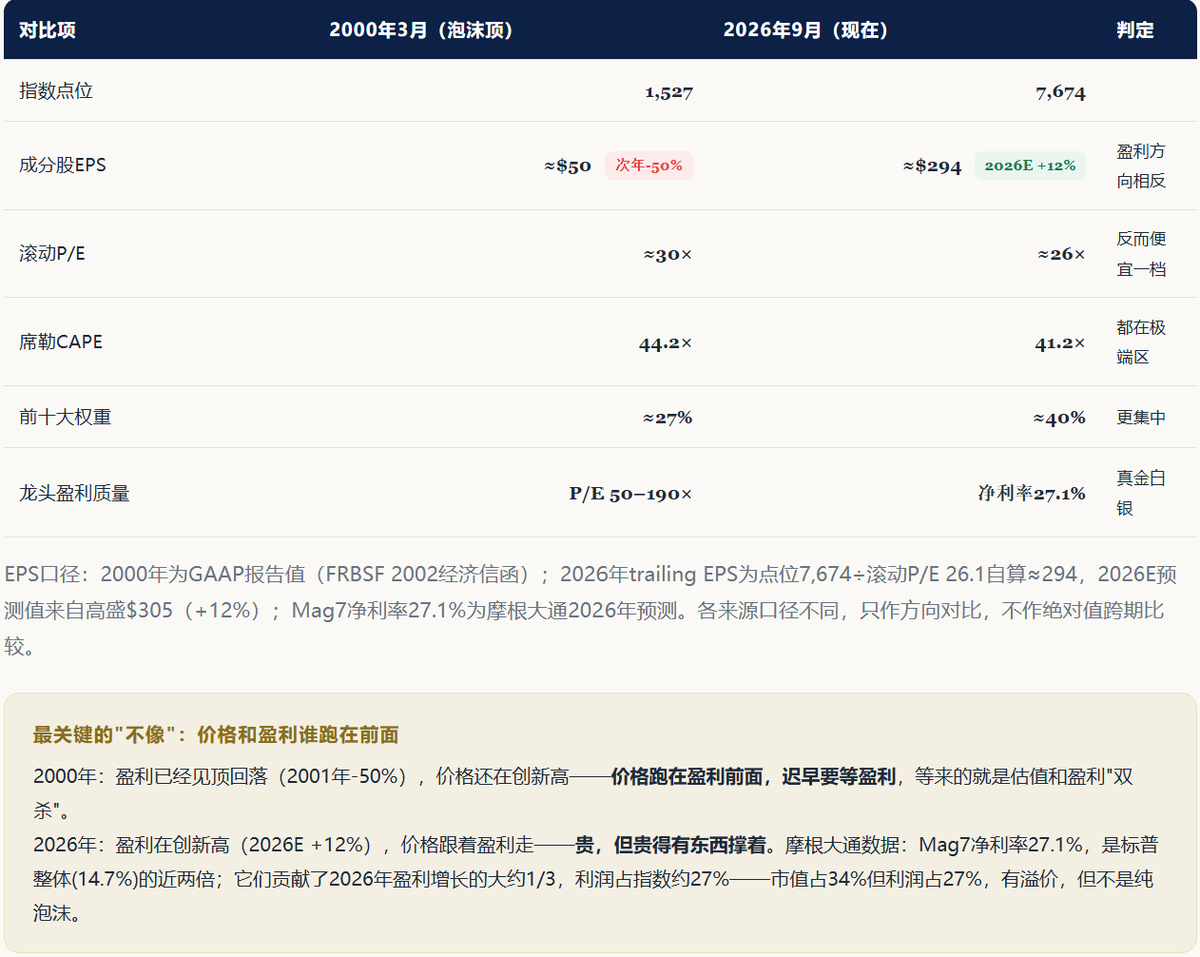
把两场"顶部"的财报放在一起,差异立刻现形——2000年标普500成分股盈利约50美元/股,2001年崩到24.69美元,一年蒸发一半(旧金山联储);而2026年的盈利是往上走的:高盛预计2026年标普EPS约305美元(+12%),2027年再增约10%。

05慢牛的真面目:贵了九年,跌了三次
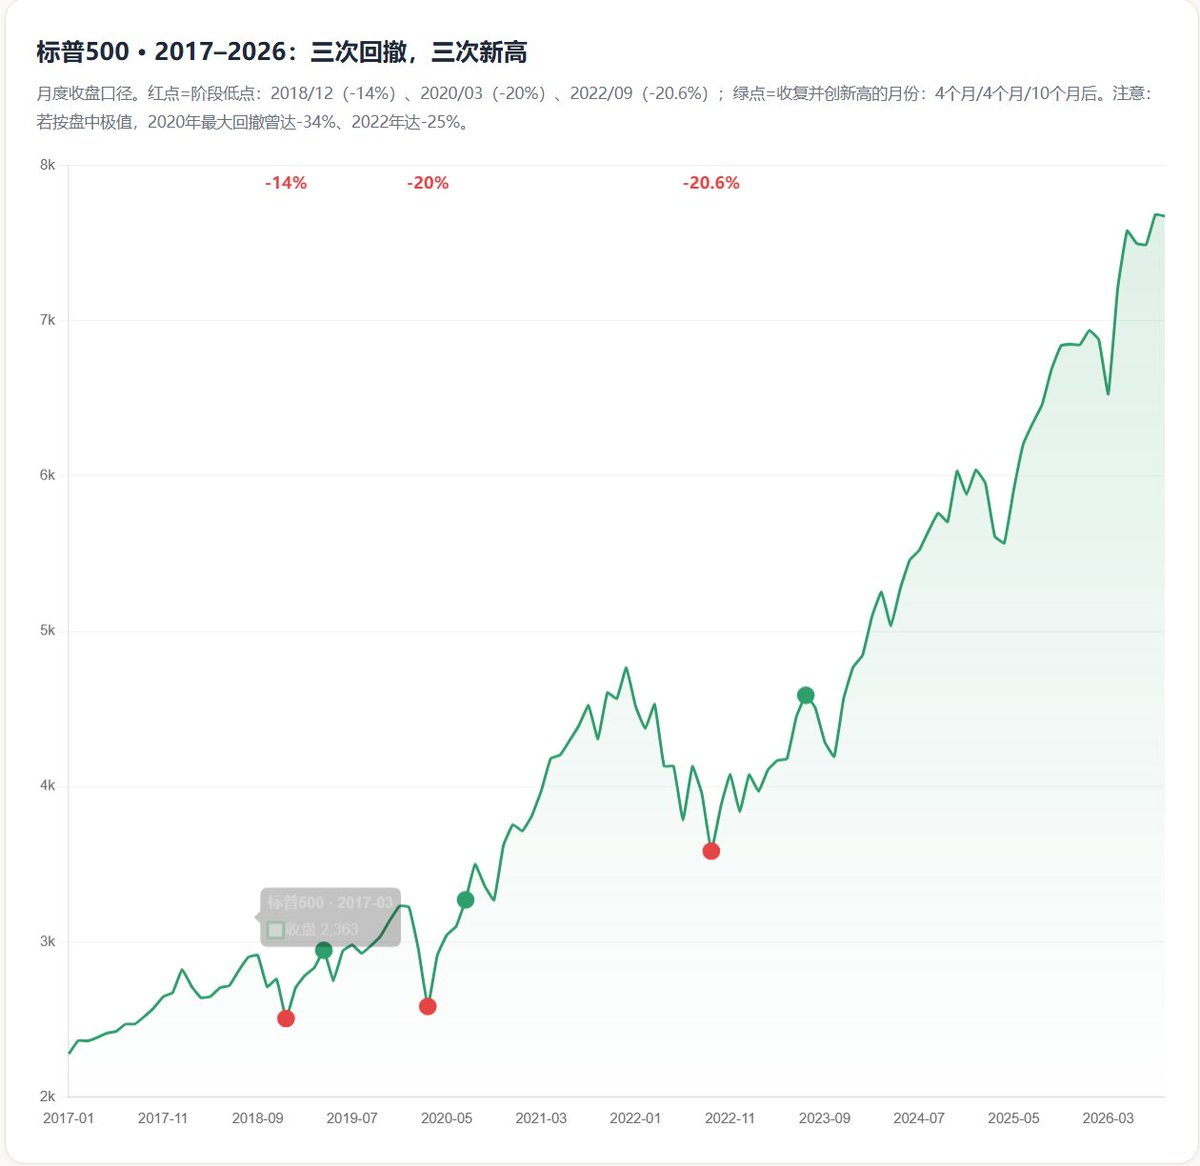
CAPE超过30×已经持续9年(2017年7月至今)——"贵"从来不是卖出信号。
这就是慢牛的运行方式:它不靠天天涨,靠的是"暴跌—修复—新高"的循环。能拿住的人赚的是"时间"的钱,拿不住的人把每一次-20%都变成了永久亏损。慢牛不是不跌,是跌完还能回来——前提是你还在场。
06未来十年,三种剧本(数学,不是预测)
年化收益 ≈ EPS增速 + 估值变动 + 股息(约1.2%)。别信任何人的"必涨/必崩",信这个公式。

注意三个剧本的差距:最好与最坏之间每年差8个百分点,十年下来,100块变成约142块 vs 约300块——差出一倍多。这恰恰说明:决定你未来十年收益的,不是"看不看多",而是你用什么价格、什么成本、什么心态入场。

07所以,到底像不像2000年?
我们的答案:像(估值与情绪),但内核不像(盈利是实的)。真正的风险清单在下面。
说像:CAPE历史第二高、集中度史上最极端、全民一个叙事——这三样和2000年一模一样,甚至更极端。
说不像:2001年盈利崩了50%,2026年盈利在+12%地涨;当年的贵是"故事撑估值",今天的贵是"利润撑估值"。盈利不塌,就没有2000年式的双杀剧本。
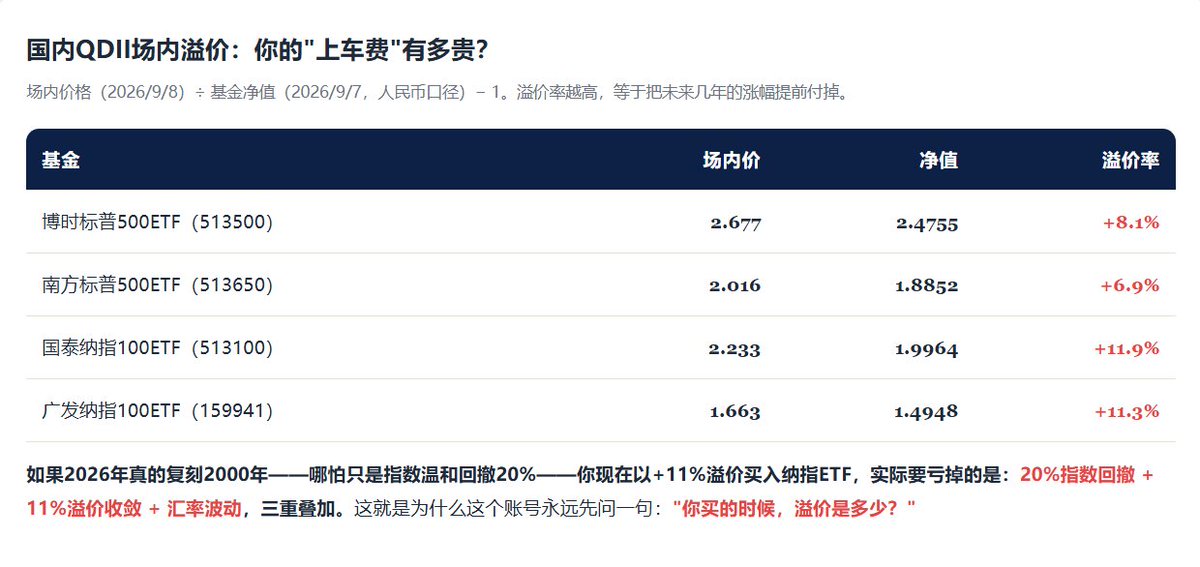
而最大的风险,其实不在美股本身,而在你怎么买它——看下面这组数字: