
手握23000刀额度却连吃两张拒信?聊聊新手云居民玩美卡的“大忌”
给所有玩美卡的云居民提个醒:人一旦飘了,现实立马就会给你两巴掌。
上个月末刚拿到 ITIN,开局顺得不可思议:
- 汇丰(HSBC US)首卡直接给了$20000 的大额度
- Capital One白金卡原本只有 $1000,但是收到邮件让关联 Checking 账户验证提额,绑定后汇丰后,额度直接提到了 $3000
两张卡加起来23000刀的初始额度,作为一个纯纯的 ITIN 信用白户,无疑是非常高的一个起点。再加上提前注册 C1 网银,又用本地 ip 直连也没被风控,我承认我彻底被冲昏了头脑,觉得美卡进阶不过如此,账单信报还没建出来就急着四处出击:
- 申请X Money:直接弹窗提示不认 ITIN,必须有完整 SSN,白忙一场
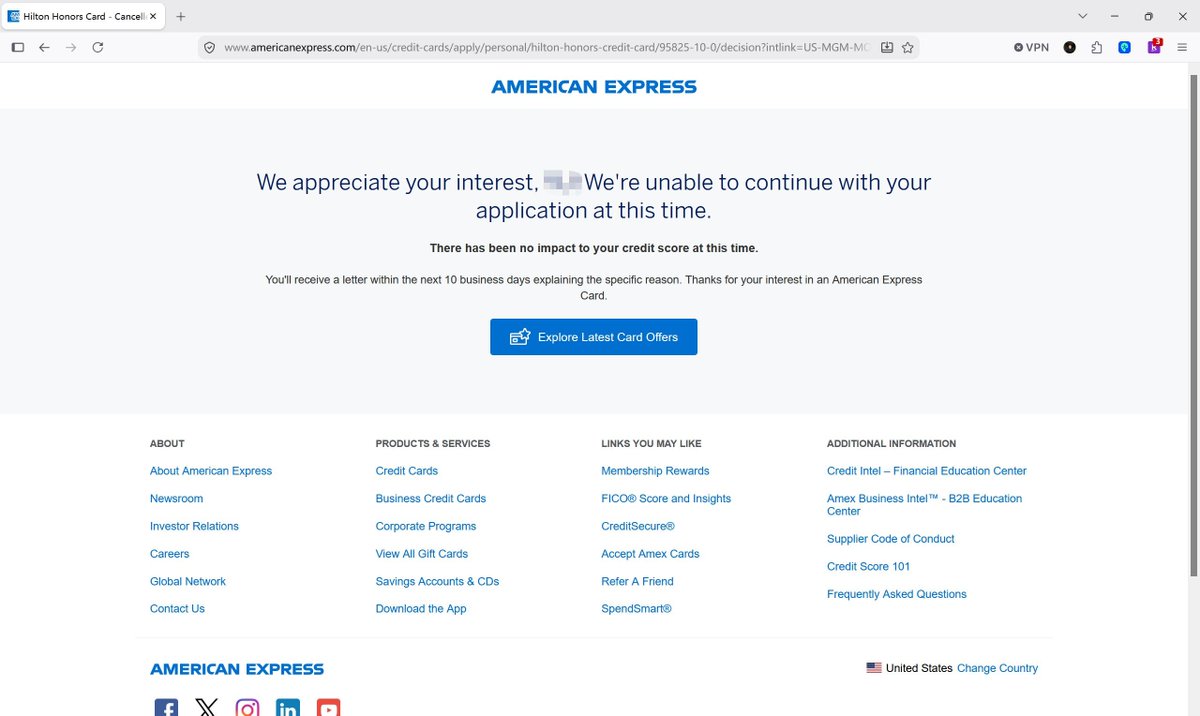
- 申请Amex希尔顿白卡:想着很多人无 FICO 分都能下 Amex,结果预审批环节当头一棒,直接被拒(如图,“unable to continue with your application at this time”),好在 Amex 预审批被拒没留 HP 没伤信用。
两连拒直接把我打回原形。
冷静下来复盘,我得出一个最朴素但最管用的道理: 云居民玩美卡,慢就是快,千万别把侥幸当捷径。汇丰美国由于自身是跨国大行的特殊性,给我高额度是认我提交的资料比较优质,C1的提额是看了我外部账户的真实流水,但这并不代表三大信用局(Experian / Equifax / TransUnion)眼里我就已经是个优质客户——在三大局眼里,信报月数不够、没有产生正式 FICO 记录,盲目频繁试探只会徒增被风控标记的风险。
在我自身开局起点已经远超普通白户的优势下,我现在最重要的不是乱开新卡,而是用总额度授权去养好信报。接下来半年内,我会老老实实执行额度与消费规划:
- Capital One($3000 额度): 每月控制在 $100 以内(把利用率压在 3% 左右),只绑定几项固定的订阅:X Premium+、ChatGPT Plus、Tello 话费。每月账单日一出自动全额还款,给信报喂最健康、最干净的低利用率流水。
- HSBC Elite($20000 额度): 承担日常的所有大额和普通消费,两万的额度足够涵盖我的所有支出并且保证利用率不超过3%
按部就班推进接下来的时间节点,不再盲目送人头:
- 首月出账单后:开 SoFi Checking 账户
- 满 3 个月:再去敲 Amex 的门,二战希尔顿白卡
- 信用历史满 6 个月:信报正式出分(目标高质量 750+ FICO)后,碰瓷 Amex大聪明,或者直接冲一次 Apple Card
还是那句话,与各位云居民共勉:管住手,耐住性子,慢就是快!信报是熬出来的,不是急出来的。